Il settore Deep-Tech rappresenta il cuore pulsante dell’innovazione industriale e della transizione verso modelli produttivi sostenibili. A differenza delle startup focalizzate sul software di consumo o su soluzioni SaaS di livello applicativo, le iniziative Deep-Tech traggono origine da scoperte scientifiche fondamentali, scoperte di fisica applicata, biotecnologie avanzate, chimica dei materiali e nuove architetture hardware per l’energia e l’automazione.
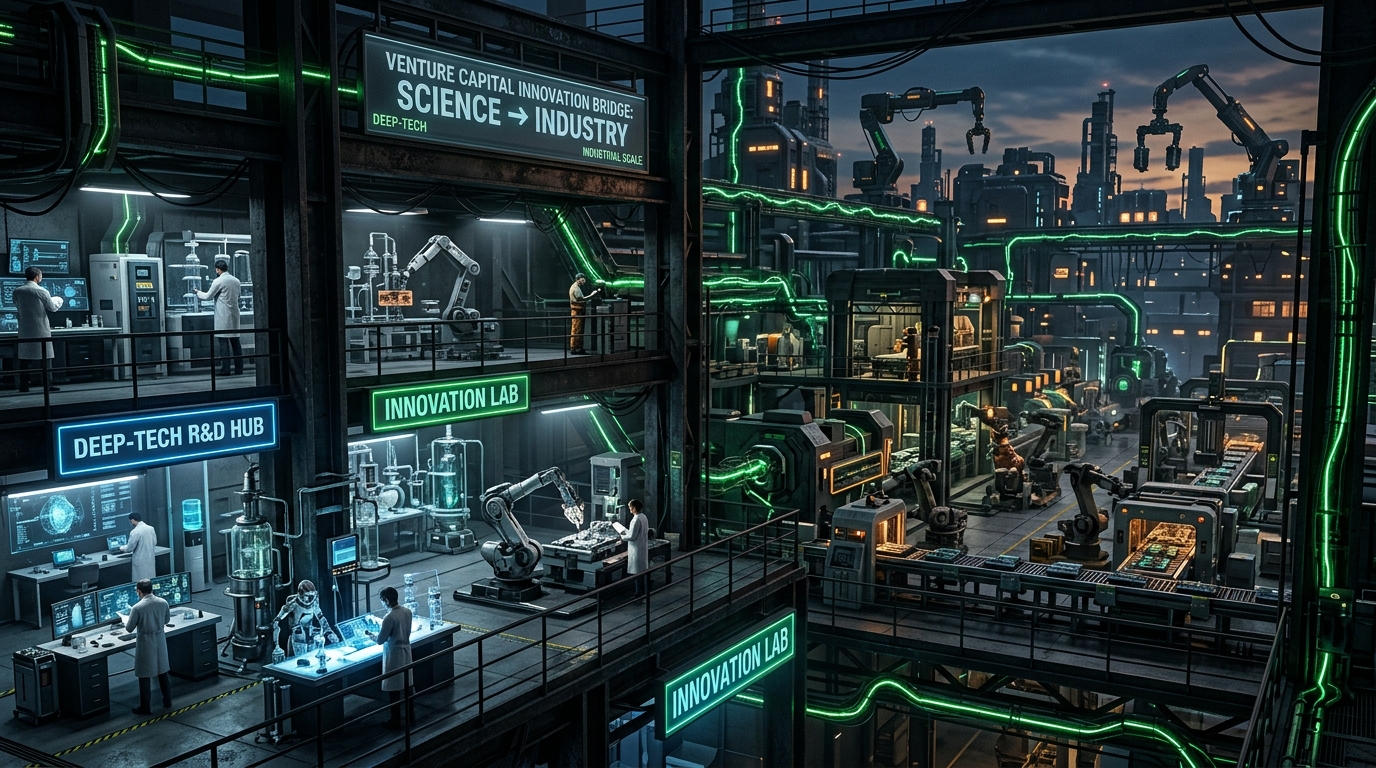
Tuttavia, il percorso che porta una scoperta dal laboratorio accademico alla produzione industriale su larga scala è disseminato di ostacoli strutturali. Questa fase critica è universalmente nota come “La Valle della Morte” (Valley of Death): una voragine finanziaria e operativa che separa la validazione scientifica di laboratorio dalla commerciabilità di un prodotto solido e scalabile.
In questa analisi, esploreremo le cause di questo fenomeno, la scala dei TRL (Technology Readiness Levels), le strategie di de-risking e l’architettura finanziaria necessaria per trasformare la ricerca ad alto potenziale in asset industriali ad alto impatto.
1. Anatomia della Valle della Morte nel Deep-Tech
Nel ciclo di vita di una startup di tecnologia profonda, il tasso di fallimento raggiunge il suo picco tra la validazione concettuale e l’avvio degli impianti pilota. Mentre l’ecosistema del software beneficia di costi marginali quasi nulli e tempi di sviluppo estremamente contenuti, l’hardware industriale deve scontrarsi con le leggi della fisica e del capitale.
[ TRL 1 - 3 ]           [ TRL 4 - 6 ]             [ TRL 7 - 9 ]
Ricerca di Base    ➔   Valle della Morte    ➔    Scalabilita Industriale
(Grant / Accademia)    (Capitale Paziente)       (Growth VC / Debt / M&A)
Le tre componenti della fragilità Deep-Tech
- Intensità di Capitale (High CAPEX): Lo sviluppo di prototipi industriali, reattori chimici avanzati o componenti semiconduttori richiede investimenti fisici ingenti prima ancora di poter registrare il primo euro di ricavo.
- Cicli di Sviluppo Prolungati: Il ciclo dal brevetto al mercato varia tipicamente tra i 5 e i 10 anni, contro i 6-18 mesi necessari per l’infrastruttura software.
- Incertezza Tecnologica e di Mercato Dinamica: Non si tratta solo di capire se il mercato desidera il prodotto (Product-Market Fit), ma in primis se la tecnologia funzionerà in modo affidabile ed economico in condizioni operative continue (Technology-Scale Fit).
2. La Mappatura dei TRL: Dove Falliscono le Tecnologie?
La scala TRL sviluppata dalla NASA e adottata dall’Unione Europea in ambito Horizon Europe offre una metrica precisa per valutare la maturità tecnologica:
| Livello TRL | Fase del Processo | Principale Rischio Associato | Fonte Tipica di Finanziamento |
|---|---|---|---|
| TRL 1 - 3 | Ricerca di base e prova di concetto in laboratorio | Rischio Scientifico | Grant pubblici, fondi accademici |
| TRL 4 - 5 | Validazione in ambiente di laboratorio/simulato | Rischio di Trasferimento Tecnologico | Fondi Seed Deep-Tech, Proof-of-Concept |
| TRL 6 - 7 | Prototipo industriale e impianto pilota | Rischio di Scalabilità (Valle della Morte) | Venture Capital Specializzato, CVC, Grant ESG |
| TRL 8 - 9 | Sistema completato e qualificato su scala commerciale | Rischio di Esecuzione e Mercato | Private Equity, Project Finance, Credito bancario |
Il punto di rottura si colloca storicamente al livello TRL 5-7. È qui che le sovvenzioni pubbliche per la ricerca accademica si esauriscono, mentre i fondi di Venture Capital tradizionali ritengono l’investimento ancora troppo prematuro e rischioso rispetto ai loro orizzonti temporali di disinvestimento (5-7 anni).
3. Strategie di De-Risking: Dalla Scienza alla Fabbrica
Per permettere alle aziende Deep-Tech di attraversare con successo la Valle della Morte, la sola disponibilità finanziaria non è sufficiente. Occorre implementare un quadro strategico integrato che agisca contemporaneamente su tre direttrici:
A. Modularizzazione e Impianti Pilota Progressivi
Tentare il passaggio immediato da una scala da laboratorio (grammi/litri) alla scala gigawatt/tonnellate è una ricetta per il disastro ingegneristico. La costruzione di impianti pilota modulari permette di:
- Testare le tolleranze dei materiali in condizioni di stress reale.
- Calibrare i parametri di efficienza energetica ed emissione.
- Fornire campioni effettivi (of-take samples) ai primi clienti industriali per le attività di validazione (qualification loop).
B. Valorizzazione della Proprietà Intellettuale (IP Protection)
Nel Deep-Tech, la Proprietà Intellettuale è la prima forma di collaterale e valore aziendale. Le spin-off accademiche devono strutturare licenze trasparenti, chiare ed esclusive con gli atenei di provenienza, difendendo al contempo non solo i brevetti di prodotto, ma soprattutto il trade secret legato ai processi produttivi e di assemblaggio.
C. Accordi di Off-take e Partner Strategici precoci
Coinvolgere grandi gruppi industriali (Corporate Incumbents) già nella fase TRL 5-6 attraverso accordi di Off-take (impegno di acquisto condizionato al raggiungimento di determinati KPI prestazionali) riduce drasticamente il rischio commerciale percepito dagli investitori finanziari.
4. L’Architettura Finanziaria: Il Ruolo del Capitale Paziente
Superare la Valle della Morte richiede un’architettura di capitale diversificata e sinergica, superando la logica del puro capitale azionario a breve termine.
       [ Public Grants / Non-Dilutive Funding ]
                          +
       [ Specialized Patient Venture Capital ]
                          +
   [ Corporate Venture Capital (CVC) & Industrial Debt ]
                          ↓
      = [ Struttura di Capitale Ibrida ad Alto Impatto ]
1. Patient Capital (Capitale Paziente)
Fondi d’investimento strutturati con orizzonti temporali a 10-12 anni (con estensioni fino a 15), in grado di supportare l’azienda attraverso i complessi cicli di validazione hardware e ingegnerizzazione di fabbrica.
2. Sinergia Pubblico-Privata (Blend Finance)
L’integrazione di garanzie statali, finanziamenti della Banca Europea per gli Investimenti (BEI), sovvenzioni a fondo perduto (come l’EIC Accelerator) e capitale azionario privato permette di abbassare il costo medio del capitale (WACC) e mitigare il rischio di diluizione iniziale per i fondatori.
3. Corporate Venture Capital (CVC)
I bracci di investimento delle multinazionali apportano un valore che va ben oltre l’aspetto finanziario: forniscono accesso immediato alle catene di fornitura globali, competenza ingegneristica di processo e supporto normativo/certificatorio.
5. L’Integrazione dei Criteri ESG come Driver di Valutazione
Nel contesto moderno, le tecnologie Deep-Tech destinate al settore industriale devono integrare la misurazione dell’impatto ambientale sin dalle fasi embrionali dello sviluppo (Sustainability by Design).
Gli investitori istituzionali applicano una due diligence rigorosa basata su:
- Analisi del Ciclo di Vita (LCA - Life Cycle Assessment): Misura dell’impronta di carbonio e del consumo di risorse associati alla fabbricazione, utilizzo e smaltimento del prodotto Deep-Tech rispetto alle alternative esistenti.
- Conformità alla Tassonomia UE: Valutazione della capacità della tecnologia di contribuire significativamente ai target di decarbonizzazione, economia circolare o prevenzione dell’inquinamento senza causare danni significativi (Do No Significant Harm - DNSH).
Una solida tracciabilità dell’impatto ESG trasforma la tecnologia da semplice innovazione funzionale a soluzione indispensabile per la transizione dei clienti enterprise.
6. Conclusioni: La Prospettiva di Mantohn SA
Superare la Valle della Morte nel Deep-Tech non è soltanto una sfida finanziaria, ma una necessità geopolitica e industriale. La capacità di trasferire scoperte scientifiche fondamentali in capacità produttive reali stabilirà quali sistemi economici guideranno la transizione industriale del XXI secolo.
Holding di investimento come Mantohn SA operano come ponte strategico e operativo in questa fase delicata: unendo capitale finanziario paziente, rigore d’analisi della sostenibilità ed esperienza nell’ingegneria dei processi industriali per guidare l’innovazione hardware d’avanguardia verso la piena maturità di mercato.