Le secteur de la Deep-Tech représente le cœur battant de l’innovation industrielle et de la transition vers des modèles de production durables. Contrairement aux startups axées sur les logiciels grand public ou les solutions SaaS applicatives, les initiatives Deep-Tech sont issues d’avancées scientifiques fondamentales, de découvertes en physique appliquée, de biotechnologies avancées, de chimie des matériaux et de nouvelles architectures matérielles pour l’énergie et l’automatisation.
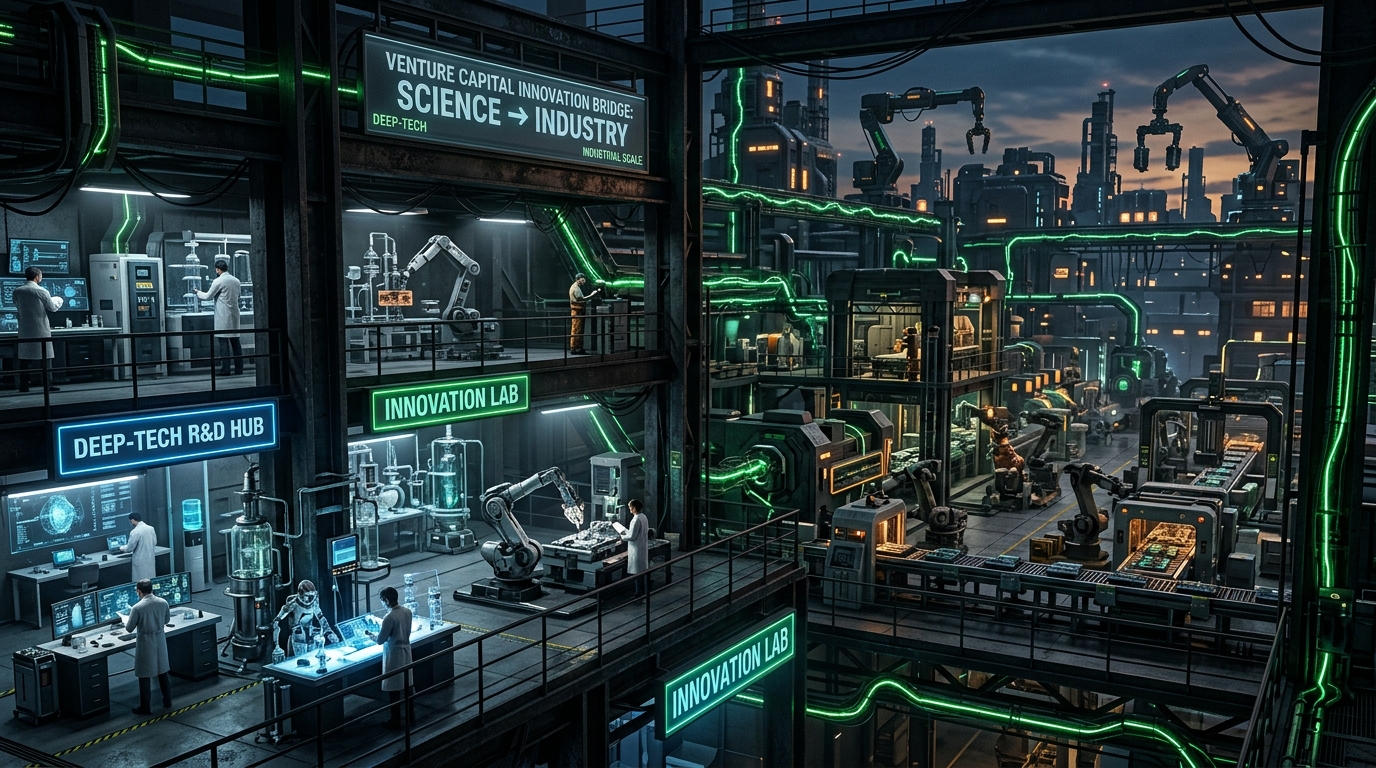
Toutefois, le chemin menant une découverte du laboratoire académique à la production industrielle à grande échelle est semé d’obstacles structurels. Cette phase critique est universellement connue sous le nom de “Vallée de la Mort” (Valley of Death) : un gouffre financier et opérationnel qui sépare la validation scientifique en laboratoire de la commercialisation d’un produit solide et industrialisable.
Dans cette analyse, nous explorerons les causes de ce phénomène, l’échelle des TRL (Technology Readiness Levels), les stratégies de de-risking et l’architecture financière nécessaire pour transformer la recherche à haut potentiel en actifs industriels à fort impact.
1. Anatomie de la Vallée de la Mort dans la Deep-Tech
Dans le cycle de vie d’une startup de technologie profonde, le taux d’échec atteint son sommet entre la validation conceptuelle et le lancement des installations pilotes. Alors que l’écosystème du logiciel bénéficie de coûts marginaux quasi nuls et de délais de développement très courts, le matériel industriel doit se heurter aux lois de la physique et du capital.
[ TRL 1 - 3 ]           [ TRL 4 - 6 ]             [ TRL 7 - 9 ]
Recherche de Base  ➔   Vallée de la Mort    ➔    Passage à l'Échelle Industrielle
(Subventions/Académie) (Capital Patient)         (Growth VC / Dette / M&A)
Les trois facteurs de fragilité de la Deep-Tech
- Intensité Capitalistique (High CAPEX) : Le développement de prototypes industriels, de réacteurs chimiques avancés ou de composants semi-conducteurs exige des investissements physiques massifs avant même d’enregistrer le moindre euro de chiffre d’affaires.
- Cycles de Développement Prolongés : Le cycle allant du brevet au marché s’étend typiquement sur 5 à 10 ans, contre 6 à 18 mois pour une infrastructure logicielle.
- Incertitude Technologique et Marché Dynamique : Il ne s’agit pas seulement de déterminer si le marché souhaite le produit (Product-Market Fit), mais avant tout de vérifier si la technologie fonctionnera de manière fiable et économique dans des conditions opérationnelles continues (Technology-Scale Fit).
2. Cartographie des TRL : Où Échouent les Technologies ?
L’échelle TRL développée par la NASA et adoptée par l’Union européenne dans le cadre d’Avenir/Horizon Europe offre une métrique précise pour évaluer la maturité technologique :
| Niveau TRL | Phase du Procédé | Principal Risque Associé | Source Typique de Financement |
|---|---|---|---|
| TRL 1 - 3 | Recherche de base et preuve de concept en laboratoire | Risque Scientifique | Subventions publiques, fonds académiques |
| TRL 4 - 5 | Validation en environnement de laboratoire/simulé | Risque de Transfert Technologique | Fonds Seed Deep-Tech, Proof-of-Concept |
| TRL 6 - 7 | Prototype industriel et usine pilote | Risque de Passage à l’Échelle (Vallée de la Mort) | Venture Capital Spécialisé, CVC, Subventions ESG |
| TRL 8 - 9 | Système finalisé et qualifié à l’échelle commerciale | Risque d’Exécution et de Marché | Private Equity, Project Finance, Crédit bancaire |
Le point de rupture se situe historiquement au niveau TRL 5-7. C’est à ce stade que les subventions publiques pour la recherche académique s’épuisent, tandis que les fonds de Venture Capital traditionnels jugent l’investissement encore trop prématuré et risqué au regard de leurs horizons temporels de désinvestissement (5-7 ans).
3. Stratégies de De-Risking : Du Laboratoire à l’Usine
Pour permettre aux entreprises Deep-Tech de traverser avec succès la Vallée de la Mort, la seule disponibilité financière ne suffit pas. Il convient de déployer un cadre stratégique intégré agissant simultanément sur trois axes :
A. Modularisation et Usines Pilotes Progressives
Tenter une transition immédiate de l’échelle du laboratoire (grammes/litres) à l’échelle industrielle gigawatt/tonnes est une recette assurée pour l’échec d’ingénierie. La construction d’usines pilotes modulaires permet de :
- Tester les tolérances des matériaux dans des conditions de stress réelles.
- Calibrer les paramètres d’efficacité énergétique et d’émissions.
- Fournir des échantillons de qualification (off-take samples) aux premiers clients industriels (qualification loop).
B. Valorisation de la Propriété Intellectuelle (IP Protection)
En Deep-Tech, la Propriété Intellectuelle est la première forme de collatéral et de valeur d’entreprise. Les spin-offs académiques doivent structurer des licences claires, transparentes et exclusives avec leurs universités d’origine, tout en défendant non seulement les brevets de produit, mais surtout le secret d’affaires (trade secret) lié aux procédés de fabrication et d’assemblage.
C. Accords d’Off-take et Partenaires Stratégiques Précoces
Impliquer de grands groupes industriels (Corporate Incumbents) dès la phase TRL 5-6 via des accords d’Off-take (engagements d’achat conditionnés par l’atteinte de certains KPI de performance) réduit drastiquement le risque commercial perçu par les investisseurs financiers.
4. L’Architecture Financière : Le Rôle du Capital Patient
Traverser la Vallée de la Mort exige une architecture de capital diversifiée et synergique, dépassant la logique du pur capital-actions à court terme.
       [ Subventions Publiques / Financement Non Dilutif ]
                          +
       [ Venture Capital Spécialisé & Patient ]
                          +
   [ Corporate Venture Capital (CVC) & Dette Industrielle ]
                          ↓
       = [ Structure de Capital Hybride à Fort Impact ]
1. Patient Capital (Capital Patient)
Des fonds d’investissement structurés sur des horizons temporels de 10 à 12 ans (avec extensions possibles jusqu’à 15 ans), capables d’accompagner l’entreprise tout au long des complexes cycles de validation matérielle et d’ingénierie d’usine.
2. Synergie Public-Privé (Blended Finance)
L’intégration de garanties publiques, de financements de la Banque européenne d’investissement (BEI), de subventions non remboursables (comme l’EIC Accelerator) et de capital-risque privé permet de réduire le coût moyen du capital (WACC) et d’atténuer la dilution initiale des fondateurs.
3. Corporate Venture Capital (CVC)
Les filiales d’investissement des multinationales apportent une valeur bien supérieure à l’apport financier : elles offrent un accès immédiat aux chaînes d’approvisionnement mondiales, une expertise en ingénierie de procédé et un soutien en matière de réglementation et de certification.
5. L’Intégration des Critères ESG comme Driver de Valorisation
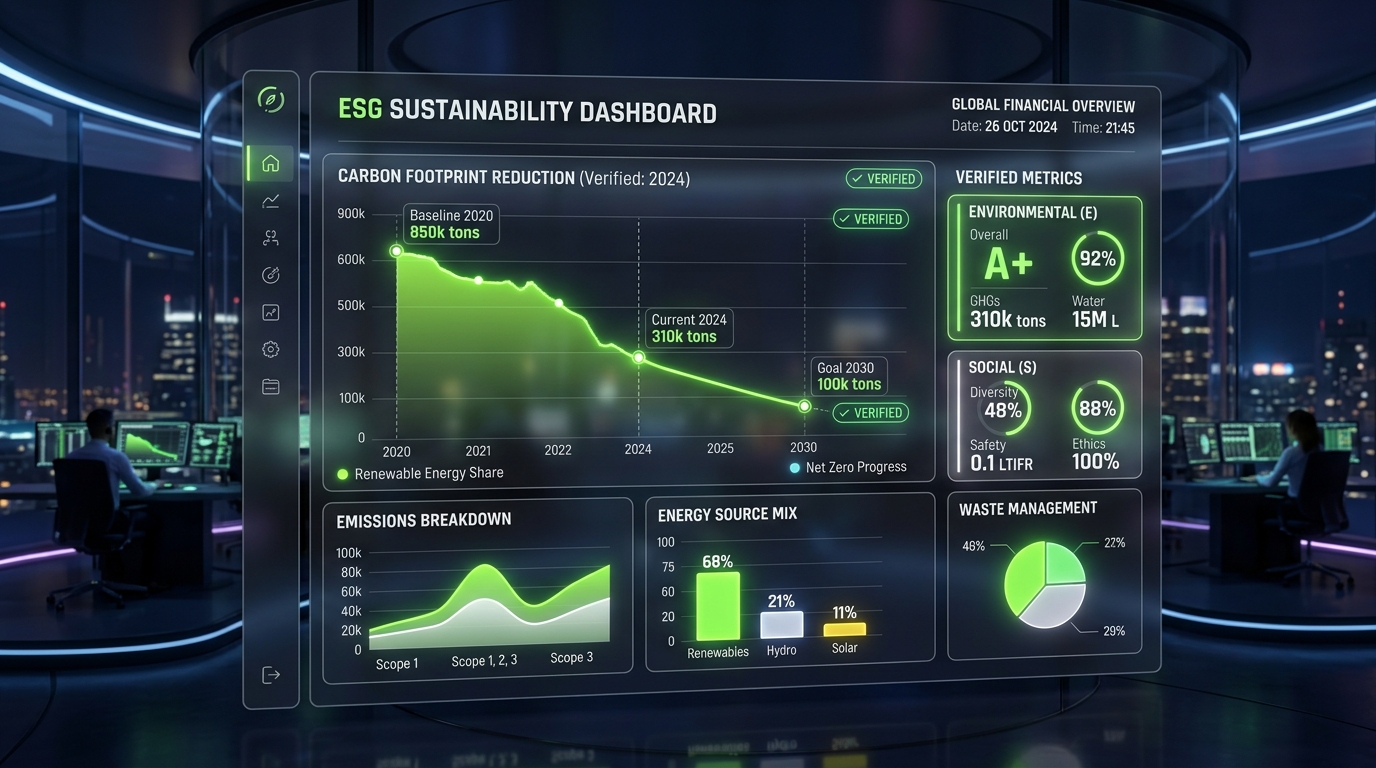
Dans le contexte moderne, les technologies Deep-Tech destinées au secteur industriel doivent intégrer la mesure de l’impact environnemental dès les phases embryonnaires du développement (Sustainability by Design).
Les investisseurs institutionnels appliquent une due diligence rigoureuse basée sur :
- Analyse du Cycle de Vie (ACV / LCA) : Mesure de l’empreinte carbone et de la consommation de ressources associées à la fabrication, l’utilisation et la fin de vie du produit Deep-Tech par rapport aux alternatives existantes.
- Conformité à la Taxonomie UE : Évaluation de la capacité de la technologie à contribuer de façon substantielle aux objectifs de décarbonation, d’économie circulaire ou de prévention de la pollution sans causer de préjudice important (Do No Significant Harm - DNSH).
Une solide traçabilité de l’impact ESG transforme la technologie d’une simple innovation fonctionnelle en une solution indispensable pour la transition des clients grands comptes (enterprise).
6. Conclusion : La Perspective de Mantohn SA
Surmonter la Vallée de la Mort dans la Deep-Tech n’est pas seulement un défi financier, c’est une impérieuse nécessité géopolitique et industrielle. La capacité à transférer des découvertes scientifiques fondamentales en capacités de production réelles déterminera quels systèmes économiques piloteront la transition industrielle du XXIe siècle.
Les holdings d’investissement telles que Mantohn SA agissent comme un pont stratégique et opérationnel dans cette phase délicate : en combinant capital financier patient, rigueur d’analyse de la durabilité et expertise en ingénierie des procédés industriels pour guider les innovations matérielles de pointe jusqu’à leur pleine maturité sur le marché.