Negli ultimi anni, il concetto di sostenibilità si è evoluto da principio etico marginale a pilastro fondamentale del Venture Capital e della finanza aziendale globale. Tuttavia, con la rapida diffusione di strategie d’investimento mirate ai fattori ESG (Environmental, Social, Governance), il mercato ha visto un’esplosione parallela di comunicazioni di impatto superficiali, spesso prive di un riscontro scientifico o contabile rigoroso: il fenomeno noto come Greenwashing.
Oggi, investitori istituzionali, regolatori e partner industriali esigono un netto salto di qualità. Non è più sufficiente pubblicare report di sostenibilità qualitativi o dichiarazioni d’intenti astratte. La nuova era della finanza a impatto richiede un’architettura analitica basata su KPI ambientali tracciabili, trasparenti e matematicamente correlati ai KPI finanziari.
In questo articolo analizzeremo come superare le insidie del greenwashing, adottando metodologie di quantificazione oggettiva, tracciabilità dei dati IoT/blockchain e quadri normativi cogenti come la Tassonomia Europea e la direttiva CSRD.
1. La Crisi di Credibilità dei Modelli ESG Tradizionali
Per oltre un decennio, i rating ESG forniti dalle agenzie esterne si sono basati in larga misura sulla compliance documentale piuttosto che sull’impatto reale. Una società poteva ottenere punteggi elevati semplicemente compilando accuratamente le proprie policy interne, senza necessariamente ridurre di un singolo tonnellaggio le proprie emissioni di anidride carbonica sul campo.
Modello Tradizionale (Qualitativo)  ➔  Formulari self-declared  ➔  Rischio Greenwashing elevato
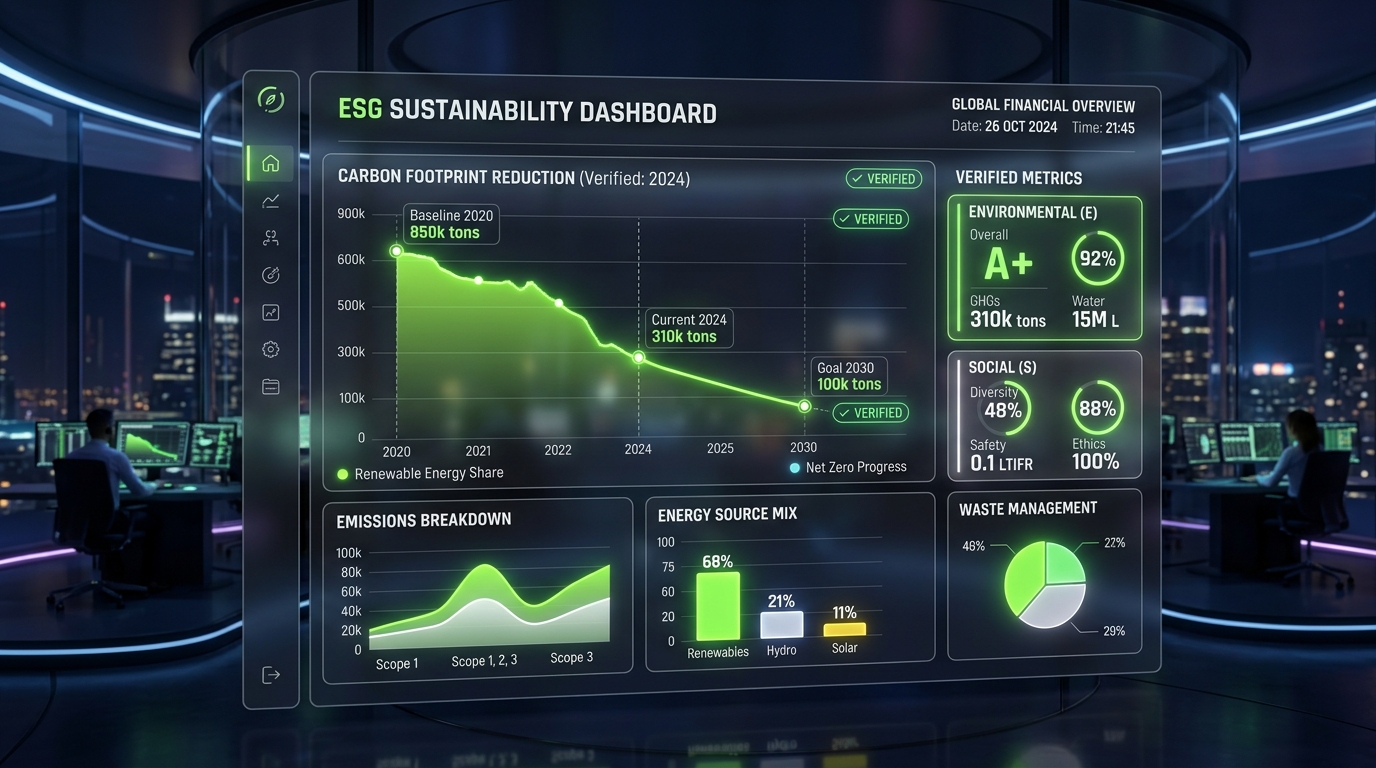
Modello Evoluto (Dati in Tempo Reale) ➔  IoT + Sensoristica + LCA   ➔  KPI Certificati e Auditi
Le tre principali forme di Greenwashing industriale
- Selettività delle Metriche (Cherry-Picking): Rendere noti i dati su settori marginali ad alta sostenibilità aziendale ignorando le inefficienze strutturali del core business (ad esempio, evidenziare il riciclo della carta in sede centrale tacendo sulle emissioni Scope 3 della catena di fornitura).
- Target Senza Baseline Scientifica: Dichiarare obiettivi di “Net Zero entro il 2050” senza definire tappe intermedie tracciabili o piani strategici di allocazione del capitale (CAPEX allocation).
- Assenza di Verificabilità dei Dati: Affidarsi a stime teoriche a consuntivo annuale senza disporre di registri di monitoraggio continuo e audito in tempo reale.
2. Contabilità Ambientale Rigorosa: Scope 1, Scope 2 e Scope 3
Per costruire metriche d’impatto trasparenti, l’infrastruttura contabile deve basarsi sullo standard del GHG Protocol (Greenhouse Gas Protocol), distinguendo in modo inequivocabile i tre perimetri di emissione:
| Perimetro | Definizione Tecnico-Operativa | Esempi di Calcolo Industriale | Complessità di Tracciamento |
|---|---|---|---|
| Scope 1 | Emissioni dirette da fonti di proprietà o controllate dall’azienda | Combustione in caldaie e reattori, parco veicoli aziendali, fughe di gas refrigeranti | Bassa (misurazione diretta sui contatori e serbatoi) |
| Scope 2 | Emissioni indirette da generazione di energia acquistata | Consumo di energia elettrica della rete, teleriscaldamento, vapore industriale | Media (basata sui mix energetici dei fornitori) |
| Scope 3 | Tutte le altre emissioni indirette lungo la catena del valore | Estrazione materie prime, trasporti dei fornitori, utilizzo e fine vita dei prodotti | Altissima (richiede integrazione dei dati di filiera) |
La vera sfida dell’industria sostenibile risiede nel monitoraggio delle emissioni Scope 3, che rappresentano comunemente oltre l’80% dell’impronta ecologica totale di un prodotto o asset industriale.
3. Matrice Comparativa: KPI Finanziari vs KPI Ambientali Tracciabili
Un portafoglio d’investimento sostenibile di successo non considera i parametri ecologici come vincoli passivi, ma li integra direttamente nei modelli di rendimento finanziario (Risk-Adjusted Return).
+----------------------------------------+----------------------------------------+
|        KPI FINANZIARIO CLASSICO        |        KPI AMBIENTALE TRACCIABILE       |
+----------------------------------------+----------------------------------------+
| EBITDA / Capitale Investito            | CO₂e Evitata per Euro di CAPEX (tCO₂e/€)|
| Return on Invested Capital (ROIC)      | Indice di Circolarità Materica (MCI %)  |
| Free Cash Flow to Firm (FCFF)          | Intensità Idrica Specifico (Liters/Unit)|
| Cost of Goods Sold (COGS)              | Efficienza Energetica Primaria (kWh/t) |
+----------------------------------------+----------------------------------------+
Le metriche chiave integrate:
- Abatement Cost (Costo Marginal di Abbattimento): Misura l’efficienza economica dell’investimento ecologico. Calcola il costo netto (o il risparmio) per ogni tonnellata di CO₂e evitata grazie all’introduzione di una nuova tecnologia Deep-Tech o di automazione.
- Intensity Metrics (Metriche di Intensità): Non valutano solo le emissioni assolute, ma le rapportano al volume di output industriale (es. $kgCO_2 / kg$ di materiale prodotto). Questo impedisce che una contrazione temporanea della produzione venga scambiata per un miglioramento dell’efficienza ecologica.
- Material Circularity Indicator (MCI): Valuta quantitativamente la percentuale di materiali riciclati o riutilizzati immessi nel ciclo produttivo rispetto ai rifiuti non recuperabili inviati in discarica.
4. Tracciabilità Digitale: Sensori IoT, Blockchain e Digital Twin
Il superamento definitivo del greenwashing richiede il passaggio dai fogli di calcolo manuali all’automazione dei dati ambientali. L’integrazione di tecnologie digitali avanzate garantisce l’immutabilità e la precisione dei parametri ESG:
A. Sensori IoT e Edge Computing industriali
L’installazione di contatori intelligenti (smart meters) e sensori ambientali direttamente sulle linee produttive consente di raccogliere dati di consumo energetico, emissioni di effluenti e perdite di processo in continuo, azzerando le manipolazioni umane.
B. Notarizzazione su Blockchain / DLT
I flussi di dati generati dall’infrastruttura IoT possono essere registrati su registri distribuiti (DLT/Blockchain). La notarizzazione temporale rende le informazioni non modificabili ex post, offrendo agli audit ambientali esterni un tracciato di prova incontestabile.
C. Digital Twin per l’Analisi del Ciclo di Vita (LCA)
Creare un gemello digitale dell’impianto industriale permette di simulare in tempo reale l’effetto di modifiche di processo sull’impronta complessiva, confrontando gli scenari operativi prima di allocare le risorse finanziarie.
5. Il Quadro Normativo: Tassonomia UE, CSRD e SFDR
La regolamentazione europea ha fissato parametri chiari per contrastare il greenwashing nel settore finanziario e industriale:
- Tassonomia Ambientale UE: Classificazione tecnica che definisce quando un’attività economica può essere considerata “ecosostenibile”. Per essere conforme, un’attività deve contribuire in modo sostanziale ad almeno uno dei sei obiettivi ambientali comunitari senza arrecare danno significativo agli altri (Do No Significant Harm - DNSH).
- Corporate Sustainability Reporting Directive (CSRD): Introduce l’obbligo per le aziende di adottare gli standard ESRS (European Sustainability Reporting Standards), imponendo il principio della Doppia Materialità: l’azienda deve rendicontare sia l’impatto che l’ambiente ha sulle sue performance finanziarie, sia l’impatto che le sue attività operative generano sulla società e sul pianeta.
- SFDR (Sustainable Finance Disclosure Regulation): Classifica i fondi di investimento in Articolo 6 (nessuna integrazione di sostenibilità), Articolo 8 (promozione di caratteristiche ambientali/sociali) e Articolo 9 (obiettivi espliciti di impatto sostenibile).
6. Prospettive Strategiche per Holdings e Investitori
Misurare l’impatto ESG in modo scientifico non costituisce semplicemente un adempimento normativo, ma rappresenta una scelta di posizionamento strategico fondamentale. Le aziende incapaci di dimostrare la sostenibilità dei propri processi attraverso metriche auditate andranno incontro a un sensibile aumento del costo del capitale, a rischi sanzionatori e alla potenziale svalutazione dei propri asset industriali (stranded assets).
Per investitori d’avanguardia come Mantohn SA, l’adozione di KPI ambientali tracciabili ed equiparati alle metriche finanziarie tradizionali è l’unico strumento efficace per allocare capitale in tecnologie industriali capaci di generare un reale valore condiviso, solido e sostenibile nel lungo termine.