Durante más de dos décadas, el modelo de inversión dominante en el capital de riesgo (Venture Capital) se sintetizó en una célebre frase formulada por Marc Andreessen en 2011: “Software is eating the world”. Las empresas de Software-as-a-Service (SaaS) polarizaron la gran parte del capital disponible gracias a características financieras imbatibles a corto plazo: costes marginales de distribución próximos a cero, requisitos de CAPEX reducidos al mínimo y capacidad de escalar a nivel global en tiempos extremadamente rápidos.
Sin embargo, el escenario macroeconómico y tecnológico global ha sufrido una profunda transformación. La saturación de los mercados B2B SaaS, el vertiginoso aumento de los costes de adquisición de clientes (CAC), la irrupción de la Inteligencia Artificial generativa (que corre el riesgo de convertir el código puro en una mercancía genérica) y la urgencia de retos reales —desde la transición energética hasta la soberanía industrial— están impulsando a asignadores y fondos de inversión a cambiar de rumbo.
Estamos asistiendo al gran retorno de la tecnología hardware y de los activos físicos, una era definida por el reposicionamiento hacia el Deep-Tech y el Hard-Tech. En este artículo analizaremos los factores estructurales, financieros y económicos en la base de esta inversión de tendencia.
1. Los Límites Emergentes del Modelo B2B SaaS
Aunque el modelo SaaS ha generado enormes rendimientos durante más de una década, su propia popularidad ha sembrado las semillas de su progresiva devaluación marginal.
Modelo SaaS Tradicional (Asset-Light)  ➔ Baja barrera de entrada      ➔ Hipercompetencia y Churn Alto
Modelo Hard-Tech / Deep-Tech            ➔ IP Patentable + Fábrica       ➔ Foso Defensivo Infranqueable
Las fragilidades del sector del software puramente aplicativo
- Abatimiento de las Barreras de Entrada: El desarrollo de plataformas de software web y móvil se ha vuelto exponencialmente más barato y rápido. La integración de herramientas de codificación asistidas por IA ha eliminado la ventaja competitiva basada en la simple redacción de código aplicativo.
- Compressive Saturation y CAC Inflation: El coste de adquisición de clientes (CAC) en el sector B2B SaaS ha aumentado vertiginosamente en los últimos 5 años. La fragmentación de las microherramientas corporativas ha llevado a las empresas clientes a racionalizar los presupuestos de software, aumentando significativamente las tasas de abandono (Churn Rate).
- Falta de Defendibilidad Estructural: Sin una propiedad intelectual de naturaleza científica o patentable profunda, la gran parte de las aplicaciones de software pueden ser replicadas por un competidor bien financiado en cuestión de pocos meses.
2. Drivers Macroeconómicos: Por Qué los Activos Físicos Vuelven a Ser Centrales
La reorientación de los capitales hacia activos físicos e infraestructuras avanzadas está guiada por cuatro megatendencias macroeconómicas y geopolíticas interconectadas:
A. Desglobalización y Resiliencia de las Cadenas de Suministro
Las interrupciones de las cadenas logísticas globales y las crecientes tensiones geopolíticas han mostrado la vulnerabilidad de los modelos productivos just-in-time y dependientes de terceros países. Los gobiernos y los grandes grupos industriales están promoviendo masivos planes de reshoring y friend-shoring, requiriendo nuevas instalaciones locales, robótica de precisión y semiconductores avanzados.
B. La Necesidad de la Transición Energética y Climática
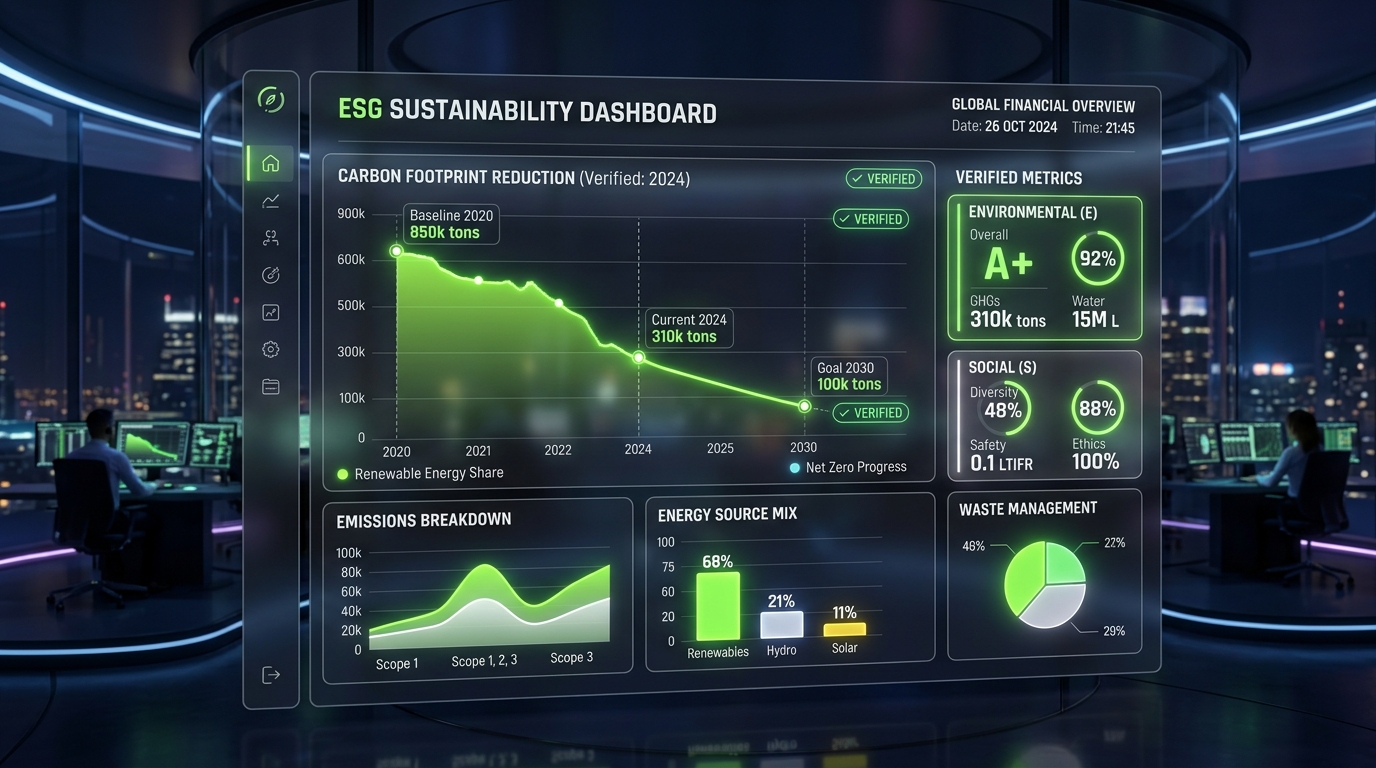
La descarbonización de la economía no se puede resolver con una aplicación para smartphone. Requiere soluciones físicas concretas: almacenamiento energético a escala de red (baterías avanzadas y almacenamiento de hidrógeno), captura directa de carbono (DAC), nuevos materiales de construcción, fusión nuclear y electrificación de la química industrial.
C. La Soberanía Tecnológica y Planes de Incentivos Estatales
Programas plurianuales como el Chips and Science Act, la Inflation Reduction Act (IRA) en Estados Unidos y la Net Zero Industry Act en Europa están canalizando cientos de miles de millones de euros de incentivos públicos directamente hacia la construcción de gigafábricas, infraestructuras para el hidrógeno y producción de materiales críticos.
3. Comparativa Entre Modelos Económicos: SaaS vs Deep-Tech / Hard-Tech
Para comprender el cambio de paradigma para los inversores institucionales, es preciso comparar ambos modelos bajo el perfil económico y financiero:
| Parámetro Económico | Software SaaS Aplicativo | Deep-Tech / Hard-Tech |
|---|---|---|
| Necesidad de CAPEX Inicial | Muy Bajo (Asset-Light) | Elevado (Asset-Heavy / Pilotos Industriales) |
| Tiempo de Validación (Time-to-Market) | Breve (6 - 18 meses) | Largo (3 - 7 años) |
| Foso Competitivo (Moat) | Efectos de red, Marca, Integraciones | Patentes de proceso/producto, Know-how científico, Plantas |
| Margen Bruto (Gross Margin) | Elevado (70% - 85%) | Medio-Alto a escala (45% - 65%) |
| Riesgo Tecnológico | Bajo (Riesgo predominantemente de mercado) | Elevado en la fase inicial (Ciencia/Scaling) |
| Potencial de M&A Industrial | Adquisiciones de consolidación empresarial | Adquisiciones estratégicas por Incumbentes multinacionales |
A pesar de los tiempos de validación más largos y de la necesidad de inversión de capital inicial, las empresas Deep-Tech de éxito construyen un foso defensivo (Moat) casi insuperable. Cuando un reactor químico avanzado, un chip de bajo consumo o un proceso de producción de biomateriales se valida e instala en la cadena productiva de un cliente industrial, los costes de sustitución (switching costs) se vuelven inmensos, anulando casi por completo la tasa de churn.
4. La Emergencia de los Modelos Híbridos: Hardware-Enabled SaaS
El retorno a la tecnología física no implica el abandono de las lecciones aprendidas del software. Las empresas a la vanguardia del Hard-Tech adoptan cada vez más arquitecturas económicas híbridas conocidas como Hardware-Enabled SaaS o Robotics-as-a-Service (RaaS).
[ Producto Hardware Industrial ]  ➔  Integración Sensórica e IoT  ➔  [ Plataforma Software SaaS ]
     (Eficiencia y Output Físico)                                       (Ingresos Recurrentes De Alto Margen)
Los tres beneficios principales del modelo híbrido:
- Reducción de la Barrera de Adopción: En lugar de requerir al cliente industrial un desembolso inicial de capital enorme (CapEx), la maquinaria o infraestructura se suministra con cuotas operativas periódicas (OpEx).
- Generación de Flujos de Caja Recurrentes: Los contratos de monitorización predictiva, actualización de software over-the-air (OTA) y optimización del rendimiento basados en IA garantizan un flujo constante de ingresos recurrentes de alto margen.
- Data Flywheel Industrial: Los datos operativos recopilados por el hardware sobre el terreno alimentan modelos de aprendizaje automático que mejoran continuamente la eficiencia global de la planta, aumentando el valor percibido por el cliente.
5. El Redescubrimiento del Capital Paciente y de la Holding Industrial
Invertir con éxito en activos físicos y en tecnología dura requiere un cambio en la estructura misma de los vehículos financieros. Los fondos tradicionales de Venture Capital con duración decenal sufren la rigidez de tener que liquidar sus participaciones exactamente en el momento en que la empresa Deep-Tech está completando la escalabilidad comercial de sus plantas.
Por este motivo se está asistiendo al auge de:
- Holdings de Inversión Permanente (Evergreen Capital): Estructuras societarias sin plazos temporales que permiten reinvertir continuamente los flujos de caja generados por las sociedades maduras para sostener el escalado de las tecnologías emergentes.
- Project Finance para la Fase de Growth: Instrumentos de deuda estructurada y financiación de proyectos que intervienen para financiar la construcción de fábricas, evitando la dilución accionarial excesiva de los fundadores y evitando el uso indebido de capital de riesgo para obras civiles o maquinaria.
6. Conclusiones: Construir el Valor Tangible del Futuro
El paso del puro software digital a los activos físicos y ecológicos marca el inicio de una nueva fase para la economía global. La innovación tecnológica más estratégica en las próximas décadas no se medirá por los “clicks” en una pantalla, sino por la capacidad de transformar la materia, optimizar el uso de los recursos primarios y descarbonizar las cadenas de valor de la fabricación global.
Con una visión a largo plazo y un enfoque integrado entre finanzas estructuradas y competencias de ingeniería, sociedades como Mantohn SA se posicionan en el centro de esta transformación, acompañando y financiando a las empresas que transforman descubrimientos tecnológicos de vanguardia en infraestructuras y productos industriales concretos.