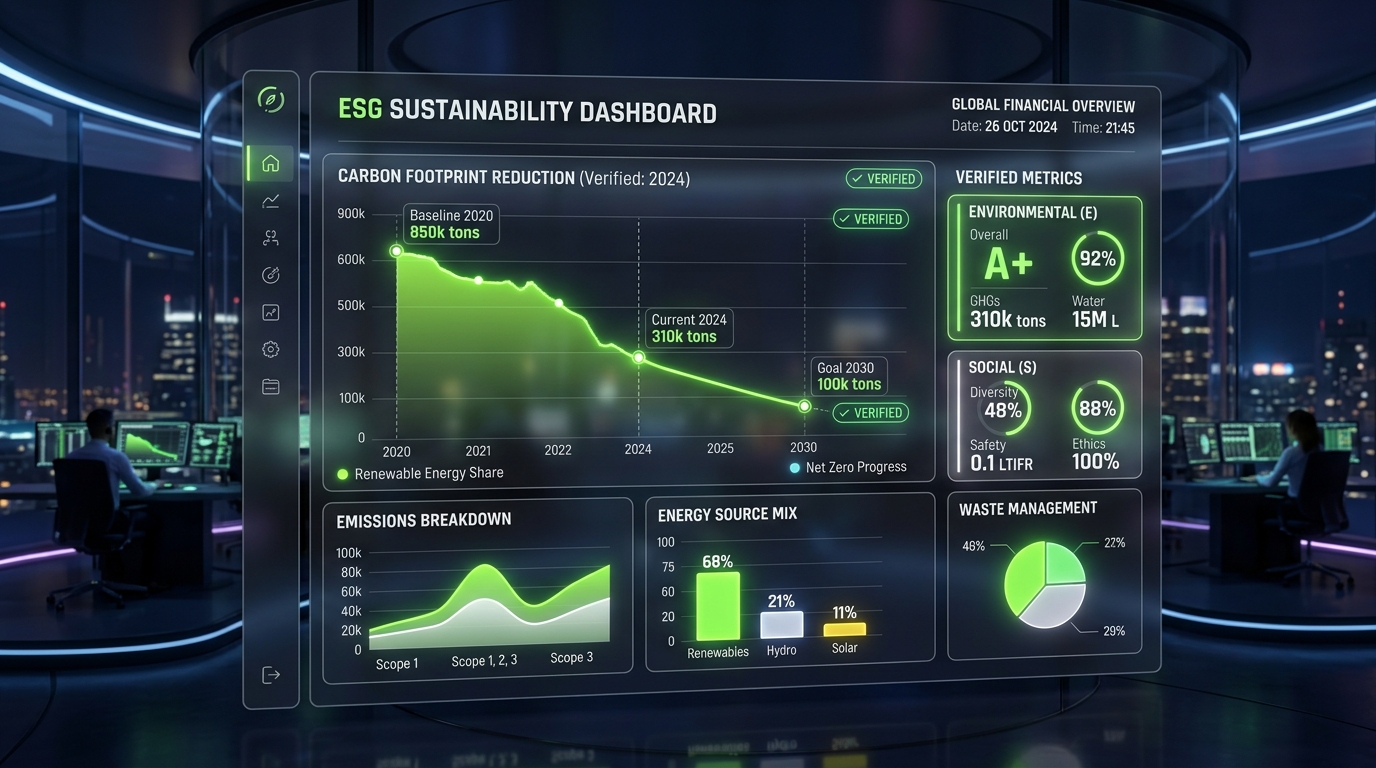
En los últimos años, el concepto de sostenibilidad ha evolucionado de principio ético marginal a pilar fundamental del Venture Capital y de las finanzas corporativas globales. Sin embargo, con la rápida difusión de estrategias de inversión orientadas a los factores ESG (Environmental, Social, Governance), el mercado ha visto una explosión paralela de comunicaciones de impacto superficiales, a menudo desprovistas de un respaldo científico o contable riguroso: el fenómeno conocido como Greenwashing.
Hoy, inversores institucionales, reguladores y socios industriales exigen un claro salto de calidad. Ya no es suficiente publicar informes de sostenibilidad cualitativos o declaraciones de intenciones abstractas. La nueva era de las finanzas de impacto requiere una arquitectura analítica basada en KPI ambientales trazables, transparentes y matemáticamente correlacionados con los KPI financieros.
En este artículo analizaremos cómo superar las trampas del greenwashing, adoptando metodologías de cuantificación objetiva, trazabilidad de datos IoT/blockchain y marcos normativos imperativos como la Taxonomía Europea y la directiva CSRD.
1. La Crisis de Credibilidad de los Modelos ESG Tradicionales
Durante más de una década, los ratings ESG proporcionados por las agencias externas se han basado en gran medida en el cumplimiento documental en lugar de en el impacto real. Una sociedad podía obtener puntuaciones elevadas simplemente cumplimentando con precisión sus políticas internas, sin necesariamente reducir ni una sola tonelada sus emisiones de dióxido de carbono sobre el terreno.
Modelo Tradicional (Cualitativo)      ➔ Formularios autodeclarados ➔ Riesgo de Greenwashing elevado
Modelo Evolucionado (Datos T. Real)   ➔ IoT + Sensorización + LCA ➔ KPI Certificados y Auditados
Las tres principales formas de Greenwashing industrial
- Selectividad de las Métricas (Cherry-Picking): Hacer públicos los datos de sectores marginales de alta sostenibilidad corporativa ignorando las ineficiencias estructurales del core business (por ejemplo, destacar el reciclaje de papel en la sede central guardando silencio sobre las emisiones de Alcance 3 de la cadena de suministro).
- Target Sin Línea de Base Científica: Declarar objetivos de “Net Zero para 2050” sin definir etapas intermedias trazables o planes estratégicos de asignación de capital (CAPEX allocation).
- Ausencia de Verificabilidad de los Datos: Confiar en estimaciones teóricas a cierre anual sin disponer de registros de monitorización continua y auditada en tiempo real.
2. Contabilidad Ambiental Rigurosa: Alcance 1, Alcance 2 y Alcance 3
Para construir métricas de impacto transparentes, la infraestructura contable debe basarse en el estándar del GHG Protocol (Greenhouse Gas Protocol), distinguiendo de forma inequívoca los tres perímetros de emisión:
| Perímetro | Definición Técnico-Operativa | Ejemplos de Cálculo Industrial | Complejidad de Seguimiento |
|---|---|---|---|
| Alcance 1 | Emisiones directas de fuentes de propiedad o controladas por la empresa | Combustión en calderas y reactores, flota de vehículos de empresa, fugas de gases refrigerantes | Baja (medición directa en contadores y depósitos) |
| Alcance 2 | Emisiones indirectas por generación de energía adquirida | Consumo de energía eléctrica de la red, calefacción urbana, vapor industrial | Media (basada en los mix energéticos de los proveedores) |
| Alcance 3 | Todas las demás emisiones indirectas a lo largo de la cadena de valor | Extracción de materias primas, transportes de proveedores, uso y fin de vida de productos | Altísima (requiere integración de datos de la cadena de valor) |
El verdadero reto de la industria sostenible reside en la monitorización de las emisiones de Alcance 3, que representan comúnmente más del 80% de la huella ecológica total de un producto o activo industrial.
3. Matriz Comparativa: KPI Financieros vs KPI Ambientales Trazables
Una cartera de inversión sostenible de éxito no considera los parámetros ecológicos como restricciones pasivas, sino que los integra directamente en los modelos de rendimiento financiero (Risk-Adjusted Return).
+----------------------------------------+----------------------------------------+
|        KPI FINANCIERO CLÁSICO          |        KPI AMBIENTAL TRAZABLE          |
+----------------------------------------+----------------------------------------+
| EBITDA / Capital Invertido             | CO₂e Evitada por Euro de CAPEX (tCO₂e/€)|
| Return on Invested Capital (ROIC)      | Índice de Circularidad Matérica (MCI %)|
| Free Cash Flow to Firm (FCFF)          | Intensidad Hídrica Específica (L/Unid) |
| Cost of Goods Sold (COGS)              | Eficiencia Energética Primaria (kWh/t) |
+----------------------------------------+----------------------------------------+
Las métricas clave integradas:
- Abatement Cost (Coste Marginal de Abatimiento): Mide la eficiencia económica de la inversión ecológica. Calcula el coste neto (o el ahorro) por cada tonelada de CO₂e evitada gracias a la introducción de una nueva tecnología Deep-Tech o de automatización.
- Intensity Metrics (Métricas de Intensidad): No evalúan solo las emisiones absolutas, sino que las relacionan con el volumen de output industrial (ej. $kgCO_2 / kg$ de material producido). Esto impide que una contracción temporal de la producción se confunda con una mejora de la eficiencia ecológica.
- Material Circularity Indicator (MCI): Evalúa cuantitativamente el porcentaje de materiales reciclados o reutilizados introducidos en el ciclo productivo en comparación con los residuos no recuperables enviados a vertedero.
4. Trazabilidad Digital: Sensores IoT, Blockchain y Digital Twin
La superación definitiva del greenwashing requiere el paso de las hojas de cálculo manuales a la automatización de los datos ambientales. La integración de tecnologías digitales avanzadas garantiza la inmutabilidad y la precisión de los parámetros ESG:
A. Sensores IoT y Edge Computing industriales
La instalación de contadores inteligentes (smart meters) y sensores ambientales directamente en las líneas productivas permite recopilar datos de consumo energético, emisiones de efluentes y pérdidas de proceso en continuo, eliminando las manipulaciones humanas.
B. Notarización en Blockchain / DLT
Los flujos de datos generados por la infraestructura IoT se pueden registrar en registros distribuidos (DLT/Blockchain). La notarización temporal hace que la información no sea modificable ex post, ofreciendo a las auditorías ambientales externas un trazado de evidencia incontestable.
C. Digital Twin para el Análisis del Ciclo de Vida (LCA)
Crear un gemelo digital de la planta industrial permite simular en tiempo real el efecto de modificaciones de proceso en la huella global, comparando los escenarios operativos antes de asignar los recursos financieros.
5. El Marco Normativo: Taxonomía UE, CSRD y SFDR
La regulación europea ha fijado parámetros claros para combatir el greenwashing en el sector financiero e industrial:
- Taxonomía Ambiental UE: Clasificación técnica que define cuándo una actividad económica puede considerarse “ecosostenible”. Para ser conforme, una actividad debe contribuir de forma sustancial a al menos uno de los seis objetivos ambientales comunitarios sin causar un daño significativo a los demás (Do No Significant Harm - DNSH).
- Corporate Sustainability Reporting Directive (CSRD): Introduce la obligación para las empresas de adoptar los estándares ESRS (European Sustainability Reporting Standards), imponiendo el principio de la Doble Materialidad: la empresa debe informar tanto del impacto que el medio ambiente tiene en sus resultados financieros como del impacto que sus actividades operativas generan en la sociedad y en el planeta.
- SFDR (Sustainable Finance Disclosure Regulation): Clasifica los fondos de inversión en Artículo 6 (sin integración de sostenibilidad), Artículo 8 (promoción de características ambientales/sociales) y Artículo 9 (objetivos explícitos de impacto sostenible).
6. Perspectivas Estratégicas para Holdings e Inversores
Medir el impacto ESG de forma científica no constituye simplemente un cumplimiento normativo, sino que representa una elección de posicionamiento estratégico fundamental. Las empresas incapaces de demostrar la sostenibilidad de sus procesos a través de métricas auditadas se enfrentarán a un sensible aumento del coste del capital, a riesgos sancionadores y a la potencial devaluación de sus activos industriales (stranded assets).
Para inversores a la vanguardia como Mantohn SA, la adopción de KPI ambientales trazables y equiparados a las métricas financieras tradicionales es la única herramienta eficaz para asignar capital a tecnologías industriales capaces de generar un verdadero valor compartido, sólido y sostenible a largo plazo.