Pendant plus de deux décennies, le modèle d’investissement dominant dans le capital-risque (Venture Capital) s’est résumé à la célèbre formule énoncée par Marc Andreessen en 2011 : “Software is eating the world”. Les entreprises du Software-as-a-Service (SaaS) ont polarisé la grande majorité du capital disponible grâce à des caractéristiques financières imbattables à court terme : des coûts marginaux de distribution proches de zéro, des exigences de CAPEX réduites au minimum et une capacité à passer à l’échelle globale à une vitesse fulgurante.
Cependant, le contexte macroéconomique et technologique mondial subit une transformation profonde. La saturation des marchés B2B SaaS, l’augmentation vertigineuse des coûts d’acquisition clients (CAC), l’émergence de l’Intelligence Artificielle générative (qui risque de commoditiser le code pur) et l’urgence de défis réels — de la transition énergétique à la souveraineté industrielle — poussent désormais les allocateurs de capital et les fonds d’investissement à changer de cap.
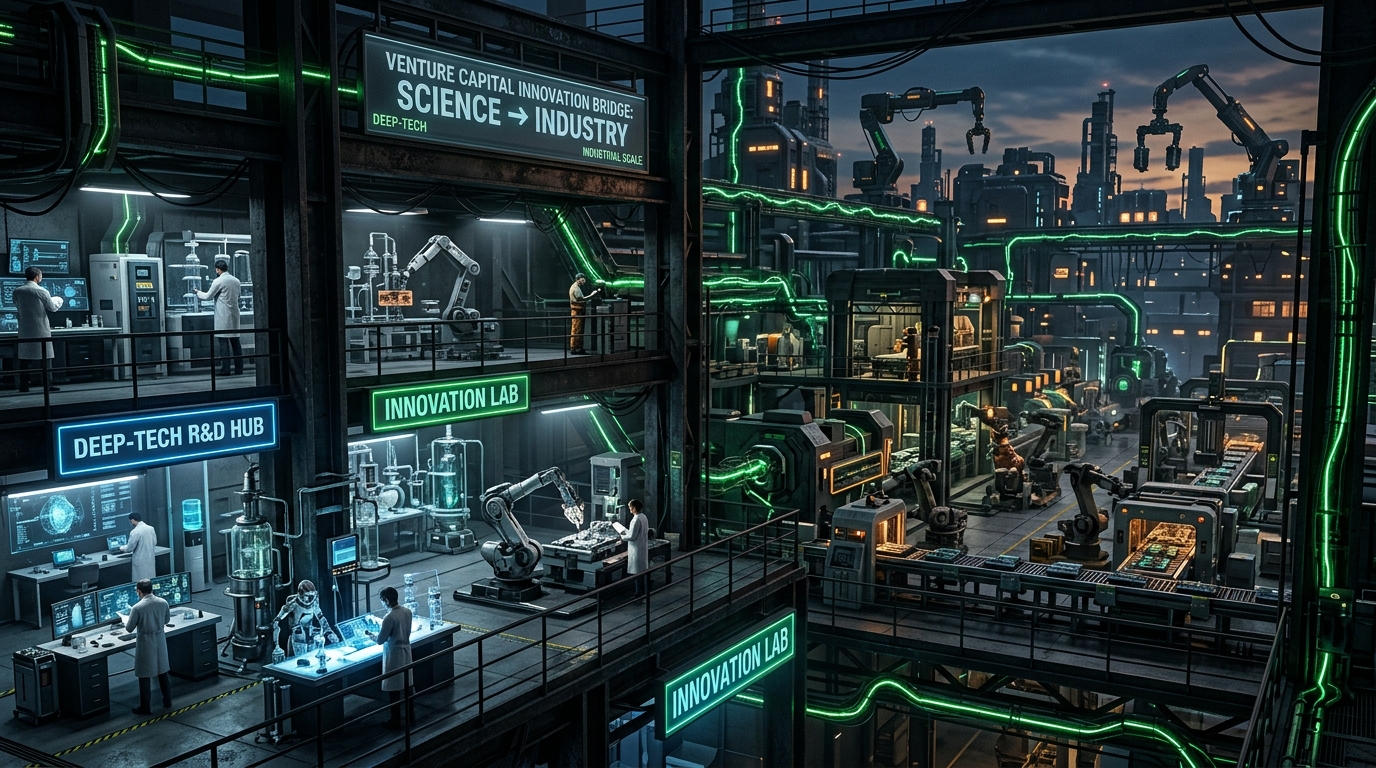
Nous assistons au grand retour de la technologie matérielle (hardware) et des actifs physiques, une ère définie par le repositionnement vers la Deep-Tech et le Hard-Tech. Dans cet article, nous analyserons les facteurs structurels, financiers et économiques sous-jacents à ce changement de tendance.
1. Les Limites Émergentes du Modèle B2B SaaS
Bien que le modèle SaaS ait généré d’immenses rendements pendant plus d’une décennie, sa popularité même a planté les graines de sa dévalorisation marginale progressive.
Modèle SaaS Traditionnel (Asset-Light)  ➔ Faible barrière à l'entrée   ➔ Hyper-compétition et Churn Élevé
Modèle Hard-Tech / Deep-Tech            ➔ IP Brevetable + Usine        ➔ Fossé Défensif Infranchissable
Les fragilités du secteur des logiciels purement applicatifs
- Effondrement des Barrières à l’Entrée : Le développement de plateformes meut et mobile est devenu de plus en plus rapide et abordable. L’intégration d’outils de codage assistés par IA a supprimé l’avantage concurrentiel fondé sur la simple écriture de code applicatif.
- Saturation Concurrentielle et Inflation du CAC : Le coût d’acquisition client (CAC) dans le B2B SaaS a fortement augmenté au cours des cinq dernières années. La fragmentation des micro-outils en entreprise pousse les acheteurs à rationaliser leurs budgets logiciels, ce qui augmente considérablement les taux d’attrition (Churn Rate).
- Absence de Défendabilité Structurelle : Sans une propriété intellectuelle approfondie d’ordre scientifique ou brevetable, la majorité des applications virtuelles peuvent être répliquées par un concurrent bien financé en quelques mois seulement.
2. Drivers Macroéconomiques : Pourquoi les Actifs Physiques Reprennent une Place Centrale
La réorientation des capitaux vers les actifs physiques et les infrastructures avancées est portée par quatre mégatendances macroéconomiques et géopolitiques interconnectées :
A. Dépolarisation Mondialisée et Résilience des Chaînes d’Approvisionnement
Les ruptures des chaînes logistiques mondiales et les tensions géopolitiques croissantes ont révélé la vulnérabilité des modèles de production just-in-time et dépendants de quelques pays tiers. Les gouvernements et grands groupes industriels mettent en œuvre d’importants plans de reshoring et de friend-shoring, exigeant de nouvelles installations locales, de la robotique de précision et des semi-conducteurs de pointe.
B. L’Impératif de la Transition Énergétique et Climatique
La décarbonation de l’économie ne peut pas être résolue par une simple application pour smartphone. Elle requiert des solutions physiques concrètes : stockage d’énergie à l’échelle du réseau (batteries avancées et stockage d’hydrogène), captage direct de carbone (DAC), nouveaux matériaux de construction, fusion nucléaire et électrification de la chimie industrielle.
C. La Souveraineté Technologique et les Plans de Soutien Étatiques
Des programmes pluriannuels tels que le Chips and Science Act, l’Inflation Reduction Act (IRA) aux États-Unis et le Net Zero Industry Act en Europe canalisent des centaines de milliards d’euros de subventions publiques directement vers la construction de gigafactories, d’infrastructures d’hydrogène et de production de matériaux critiques.
3. Comparaison des Modèles Économiques : SaaS vs Deep-Tech / Hard-Tech
Pour comprendre ce changement de paradigme chez les investisseurs institutionnels, il convient de comparer les deux modèles sur le plan économique et financier :
| Paramètre Économique | Logiciel SaaS Applicatif | Deep-Tech / Hard-Tech |
|---|---|---|
| Besoins en CAPEX Initial | Très Faible (Asset-Light) | Élevé (Asset-Heavy / Pilotes Industriels) |
| Temps de Validation (Time-to-Market) | Court (6 - 18 mois) | Long (3 - 7 ans) |
| Fossé Concurrentiel (Moat) | Effets de réseau, Marque, Intégrations | Brevets de procédé/produit, Know-how scientifique, Usines |
| Marge Brute (Gross Margin) | Élevée (70% - 85%) | Moyenne-Haute à l’échelle (45% - 65%) |
| Risque Technologique | Faible (Risque principalement de marché) | Élevé en phase initiale (Science/Scaling) |
| Potentiel de M&A Industriel | Acquisitions de consolidation logicielle | Acquisitions stratégiques par des Multinationales incrémentales |
Malgré des délais de validation plus longs et des besoins en capitaux initiaux supérieurs, les entreprises Deep-Tech florissantes construisent un fossé défensif (Moat) quasi infranchissable. Lorsqu’un réacteur chimique avancé, une puce à faible consommation ou un procédé de fabrication de biomatériaux est validé et intégré dans la chaîne de production d’un client industriel, les coûts de changement (switching costs) deviennent colossaux, ce qui réduit quasiment à zéro le taux d’attrition.
4. L’Émergence des Modèles Hybrides : Hardware-Enabled SaaS
Le retour aux technologies physiques ne signifie pas pour autant l’abandon des enseignements tirés du logiciel. Les entreprises à la pointe du Hard-Tech adoptent de plus en plus des architectures économiques hybrides appelées Hardware-Enabled SaaS ou Robotics-as-a-Service (RaaS).
[ Produit Hardware Industriel ]    ➔  Intégration Capteurs & IoT  ➔  [ Plateforme Logicielle SaaS ]
     (Efficacité & Rendement Physique)                                    (Revenus Récurrents à Forte Marge)
Les trois principaux avantages du modèle hybride :
- Réduction de la Barrière à l’Adoption : Au lieu d’exiger du client industriel un investissement en capital initial massif (CapEx), la machine ou l’infrastructure est mise à disposition moyennant des redevances d’exploitation périodiques (OpEx).
- Génération de Flux de Trésorerie Récurrents : Les contrats de maintenance prédictive, les mises à jour logicielles à distance (OTA) et l’optimisation des performances guidée par l’IA garantissent un flux régulier de revenus récurrents à forte marge.
- Data Flywheel Industriel : Les données opérationnelles collectées par le matériel sur le terrain alimentent des modèles d’apprentissage automatique qui améliorent en continu l’efficacité globale des installations, augmentant ainsi la valeur perçue par le client.
5. La Redécouverte du Capital Patient et des Holdings Industrielles
Investir avec succès dans des actifs physiques et des technologies dures nécessite d’adapter la structure même des véhicules financiers. Les fonds de Venture Capital traditionnels à durée décennale souffrent d’une rigidité qui les contraint à liquider leurs participations exactement au moment où l’entreprise Deep-Tech finalise l’échelle commerciale de ses usines.
C’est pourquoi nous assistons à la montée en puissance de :
- Holdings d’Investissement Permanentes (Evergreen Capital) : Des structures de capital sans échéance temporelle rigide permettant de réinvestir continuellement les cash-flows générés par les sociétés matures pour financer le développement des technologies émergentes.
- Project Finance pour la Phase de Croissance : Des instruments de dette structurée et de financement de projet qui interviennent pour financer la construction des usines, évitant ainsi une dilution excessive du capital des fondateurs et éliminant le recours inapproprié au capital-risque pour les travaux de maçonnerie ou les machines.
6. Conclusion : Construire la Valeur Tangible de Demain
Le passage du logiciel purement numérique aux actifs physiques et écologiques marque le début d’une nouvelle ère pour l’économie mondiale. L’innovation technologique la plus stratégique des prochaines décennies ne se mesurera pas au nombre de “clics” sur un écran, mais à la capacité à transformer la matière, à optimiser l’utilisation des ressources primaires et à décarboner les chaînes de valeur de l’industrie mondiale.
En s’appuyant sur une vision de long terme et une approche intégrée associant finance structurée et compétences d’ingénierie, des sociétés comme Mantohn SA se positionnent au cœur de cette mutation, en soutenant et en finançant les entreprises qui transforment des découvertes scientifiques de pointe en infrastructures et produits industriels concrets.