Au cours des dernières années, le concept de durabilité a évolué d’un principe éthique marginal vers un pilier fondamental du Venture Capital et de la finance d’entreprise internationale. Toutefois, avec le déploiement rapide de stratégies d’investissement ciblant les facteurs ESG (Environmental, Social, Governance), le marché a vu apparaître une prolifération parallèle de communications d’impact superficielles, souvent dépourvues de justification scientifique ou comptable rigoureuse : le phénomène connu sous le nom de Greenwashing.
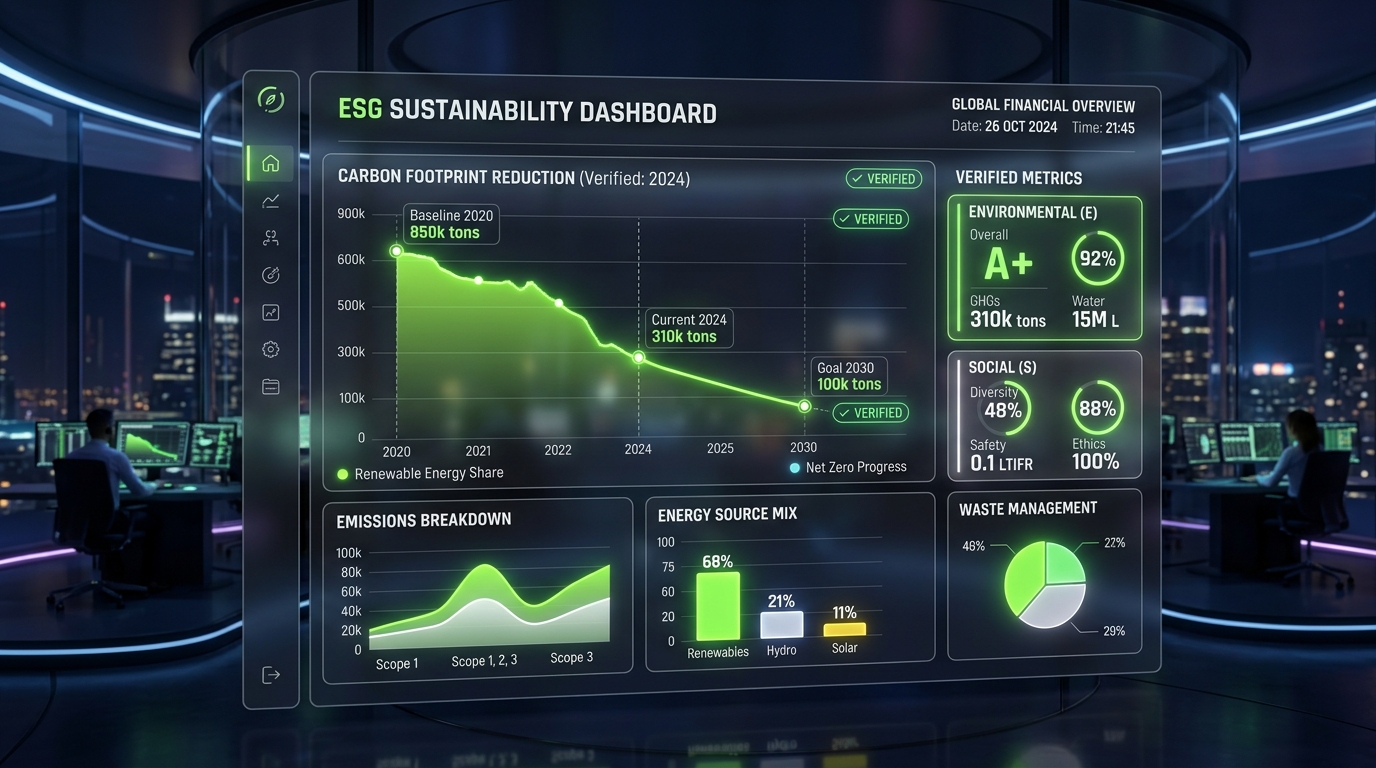
Aujourd’hui, investisseurs institutionnels, régulateurs et partenaires industriels exigent une véritable montée en exigence. Il ne suffit plus de publier des rapports de durabilité qualitatifs ou des déclarations d’intention abstraites. La nouvelle ère de la finance à impact exige une architecture analytique fondée sur des KPI environnementaux traçables, transparents et mathématiquement corrélés aux KPI financiers.
Dans cet article, nous analyserons comment surmonter les pièges du greenwashing en adoptant des méthodologies de quantification objective, la traçabilité des données IoT/blockchain et des cadres réglementaires contraignants tels que la Taxonomie Européenne et la directive CSRD.
1. La Crise de Crédibilité des Modèles ESG Traditionnels
Pendant plus d’une décennie, les notations ESG fournies par des agences externes se sont appuyées dans une large mesure sur la conformité documentaire plutôt que sur l’impact réel. Une entreprise pouvait obtenir des scores élevés simplement en rédigeant avec soin ses politiques internes, sans nécessairement réduire d’une seule tonne ses émissions de dioxyde de carbone sur le terrain.
Modèle Traditionnel (Qualitatif)    ➔  Formulaires déclaratifs  ➔  Risque de Greenwashing élevé
Modèle Évolué (Données Temps Réel) ➔  IoT + Capteurs + ACV     ➔  KPI Certifiés et Audités
Les trois principales formes de Greenwashing industriel
- Sélectivité des Métriques (Cherry-Picking) : Divulguer les données relatives à des activités marginales à haute durabilité tout en ignorant les inefficacités structurelles du cœur de métier (par exemple, valoriser le recyclage du papier au siège social tout en taisant les émissions Scope 3 de la chaîne d’approvisionnement).
- Objectifs Sans Baseline Scientifique : Annoncer des objectifs “Net Zero d’ici 2050” sans définir d’étapes intermédiaires traçables ni de plans stratégiques d’allocation du capital (CAPEX allocation).
- Absence de Vérifiabilité des Données : Se fier à des estimations théoriques lors du bilan annuel consolidé sans disposer de registres de suivi continu et audités en temps réel.
2. Comptabilité Environnementale Rigoureuse : Scope 1, Scope 2 et Scope 3
Pour construire des métriques d’impact transparentes, l’infrastructure comptable doit s’appuyer sur la norme du GHG Protocol (Greenhouse Gas Protocol), en distinguant sans équivoque les trois périmètres d’émission :
| Périmètre | Définition Technico-Opérationnelle | Exemples de Calcul Industriel | Complexité de Suivi |
|---|---|---|---|
| Scope 1 | Émissions directes issues de sources possédées ou contrôlées par l’entreprise | Combustion dans chaudières et réacteurs, parc automobile d’entreprise, fuites de gaz réfrigérants | Faible (mesure directe sur compteurs et réservoirs) |
| Scope 2 | Émissions indirectes liées à la production d’énergie achetée | Consommation d’électricité du réseau, chauffage urbain, vapeur industrielle | Moyenne (basée sur le mix énergétique des fournisseurs) |
| Scope 3 | Toutes les autres émissions indirectes tout au long de la chaîne de valeur | Extraction de matières premières, transports des fournisseurs, utilisation et fin de vie des produits | Très élevée (nécessite l’intégration des données de filière) |
Le véritable défi de l’industrie durable réside dans le suivi des émissions Scope 3, qui représentent fréquemment plus de 80 % de l’empreinte écologique totale d’un produit ou d’un actif industriel.
3. Matrice Comparative : KPI Financiers vs KPI Environnementaux Traçables
Un portefeuille d’investissement durable réussi ne considère pas les paramètres écologiques comme des contraintes passives, mais les intègre directement dans les modèles de rendement financier (Risk-Adjusted Return).
+----------------------------------------+----------------------------------------+
|        KPI FINANCIER CLASSIQUE         |     KPI ENVIRONNEMENTAL TRAÇABLE       |
+----------------------------------------+----------------------------------------+
| EBITDA / Capital Investi               | CO₂e Évitée par Euro de CAPEX (tCO₂e/€)|
| Return on Invested Capital (ROIC)      | Indice de Circularité Matière (MCI %)  |
| Free Cash Flow to Firm (FCFF)          | Intensité Hydrique Spécifique (L/Unité)|
| Cost of Goods Sold (COGS)              | Efficacité Énergétique Primaire (kWh/t)|
+----------------------------------------+----------------------------------------+
Les métriques clés intégrées :
- Abatement Cost (Coût Marginal d’Abattement) : Mesure l’efficacité économique de l’investissement écologique. Il calcule le coût net (ou l’économie) pour chaque tonne de CO₂e évitée grâce à l’introduction d’une nouvelle technologie Deep-Tech ou d’automatisation.
- Intensity Metrics (Métriques d’Intensité) : Elles n’évaluent pas seulement les émissions absolues, mais les rapportent au volume de production industrielle (ex. $kgCO_2 / kg$ de matériau produit). Cela évite qu’une contraction temporaire de la production soit confondue avec une amélioration de l’efficacité écologique.
- Material Circularity Indicator (MCI) : Évalue quantitativement le pourcentage de matériaux recyclés ou réutilisés introduits dans le cycle de production par rapport aux déchets non valorisables envoyés en décharge.
4. Traçabilité Numérique : Capteurs IoT, Blockchain et Jumeau Numérique
Dépasser définitivement le greenwashing exige de délaisser les feuilles de calcul manuelles au profit de l’automatisation des données environnementales. L’intégration de technologies numériques avancées garantit l’immuabilité et la précision des paramètres ESG :
A. Capteurs IoT et Edge Computing Industriels
L’installation de compteurs intelligents (smart meters) et de capteurs environnementaux directement sur les lignes de production permet de collecter en continu des données de consommation d’énergie, d’émissions d’effluents et de fuites de procédés, éliminant les manipulations humaines.
B. Notarisation sur Blockchain / DLT
Les flux de données générés par l’infrastructure IoT peuvent être enregistrés sur des registres distribués (DLT/Blockchain). La notarisation horodatée rend les informations inaltérables a posteriori, offrant aux audits environnementaux externes une piste de preuve incontestable.
C. Jumeau Numérique pour l’Analyse du Cycle de Vie (ACV)
Créer un jumeau numérique de l’usine permet de simuler en temps réel l’impact de modifications de procédé sur l’empreinte globale, en comparant les scénarios opérationnels avant d’allouer les ressources financières.
5. Le Cadre Réglementaire : Taxonomie UE, CSRD et SFDR
La réglementation européenne a fixé des critères clairs pour lutter contre le greenwashing dans les secteurs financier et industriel :
- Taxonomie Environnementale de l’UE : Classification technique définissant les conditions dans lesquelles une activité économique peut être considérée comme “éco-responsable”. Pour être conforme, une activité doit contribuer substantiellement à au moins un des six objectifs environnementaux communautaires sans causer de préjudice important aux autres (Do No Significant Harm - DNSH).
- Corporate Sustainability Reporting Directive (CSRD) : Impose aux entreprises d’adopter les normes ESRS (European Sustainability Reporting Standards), en inscrivant le principe de la Double Matérialité : l’entreprise doit rendre compte à la fois de l’impact de l’environnement sur ses performances financières et de l’impact de ses activités sur la société et la planète.
- SFDR (Sustainable Finance Disclosure Regulation) : Classe les fonds d’investissement en Article 6 (aucune intégration de la durabilité), Article 8 (promotion de caractéristiques environnementales/sociales) et Article 9 (objectifs explicites d’impact durable).
6. Perspectives Stratégiques pour Holdings et Investisseurs
Mesurer l’impact ESG de manière scientifique n’est pas une simple obligation de conformité, mais constitue un choix de positionnement stratégique majeur. Les entreprises incapables de démontrer la durabilité de leurs processus à l’aide de métriques auditées feront face à une hausse sensible de leur coût du capital, à des risques de sanctions et à la dépréciation potentielle de leurs actifs industriels (stranded assets).
Pour des investisseurs pionniers tels que Mantohn SA, l’adoption de KPI environnementaux traçables et mis sur un pied d’égalité avec les métriques financières traditionnelles est le seul outil efficace pour allouer du capital dans des technologies industrielles capables de générer une valeur partagée réelle, solide et durable sur le long terme.