In den letzten Jahren hat sich das Konzept der Nachhaltigkeit von einem marginalen ethischen Prinzip zu einer grundlegenden Säule des Risikokapitals (Venture Capital) und der globalen Unternehmensfinanzierung entwickelt. Mit der raschen Verbreitung von Investitionsstrategien, die auf ESG-Faktoren (Environmental, Social, Governance) abzielen, erlebte der Markt jedoch eine parallele Explosion oberflächlicher Wirkungsberichterstattung, der es oft an wissenschaftlicher oder buchhalterischer Strenge fehlt: das Phänomen des sogenannten Greenwashings.
Heute fordern institutionelle Investoren, Regulierungsbehörden und Industriepartner einen deutlichen Qualitätssprung. Es reicht nicht mehr aus, qualitative Nachhaltigkeitsberichte oder abstrakte Absichtserklärungen zu veröffentlichen. Das neue Zeitalter der Impact-Finanzierung erfordert eine analytische Architektur, die auf rückverfolgbaren, transparenten und mathematisch mit finanziellen KPIs korrelierten Umwelt-KPIs basiert.
In diesem Artikel analysieren wir, wie die Fallstricke des Greenwashings überwunden werden können — durch die Einführung objektiver Quantifizierungsmethoden, der Rückverfolgbarkeit von IoT-/Blockchain-Daten und verbindlicher rechtlicher Rahmenbedingungen wie der EU-Taxonomie und der CSRD-Richtlinie.
1. Die Glaubwürdigkeitskrise traditioneller ESG-Modelle
Über ein Jahrzehnt lang basierten ESG-Ratings externer Agenturen weitgehend auf dokumentarischer Compliance und weniger auf den realen Auswirkungen. Ein Unternehmen konnte hohe Punktzahlen allein dadurch erzielen, dass es interne Richtlinien sorgfältig ausfüllte, ohne zwangsläufig auch nur eine einzige Tonne Kohlendioxid vor Ort einzusparen.
Traditionelles Modell (Qualitativ)   ➔  Selbstdeklarierte Formulare  ➔  Hohes Greenwashing-Risiko
Evolviertes Modell (Echtzeitdaten)   ➔  IoT + Sensorik + LCA          ➔  Zertifizierte & Auditierte KPIs
Die drei Hauptformen des industriellen Greenwashings
- Selektivität der Metriken (Cherry-Picking): Veröffentlichung von Daten zu marginalen Unternehmensbereichen mit hoher Nachhaltigkeit bei gleichzeitiger Ignorierung struktureller Ineffizienzen des Kerngeschäfts (z. B. Hervorhebung des Papierrecyclings in der Zentrale bei Verschweigen der Scope-3-Emissionen in der Lieferkette).
- Ziele ohne wissenschaftliche Baseline: Erklärung von “Net-Zero bis 2050”-Zielen ohne Definition rückverfolgbarer Zwischenetappen oder strategischer Kapitalallokationspläne (CAPEX-Allokation).
- Mangelnde Überprüfbarkeit der Daten: Verlass auf theoretische Schätzungen im Jahresabschluss ohne kontinuierliche, in Echtzeit auditierte Überwachungsregister.
2. Strenge Umweltbuchhaltung: Scope 1, Scope 2 und Scope 3
Um transparente Wirkungsmetriken aufzubauen, muss die Buchhaltungsinfrastruktur auf dem Standard des GHG Protocol (Greenhouse Gas Protocol) basieren und die drei Emissionsbereiche unmissverständlich unterscheiden:
| Bereich | Technisch-Operative Definition | Beispiele Industrieller Berechnung | Komplexität der Erfassung |
|---|---|---|---|
| Scope 1 | Direkte Emissionen aus unternehmenseigenen oder -kontrollierten Quellen | Verbrennung in Kesseln/Reaktoren, Fuhrpark, Kältemittelleckagen | Niedrig (Direkte Messung an Zählern und Tanks) |
| Scope 2 | Indirekte Emissionen aus der Erzeugung eingekaufter Energie | Netzstromverbrauch, Fernwärme, Industriestrom | Mittel (Basiert auf Energiemix der Lieferanten) |
| Scope 3 | Alle sonstigen indirekten Emissionen entlang der Wertschöpfungskette | Rohstoffextraktion, Lieferantentransporte, Produktnutzung und End-of-Life | Sehr hoch (Erfordert Integration von Lieferkettendaten) |
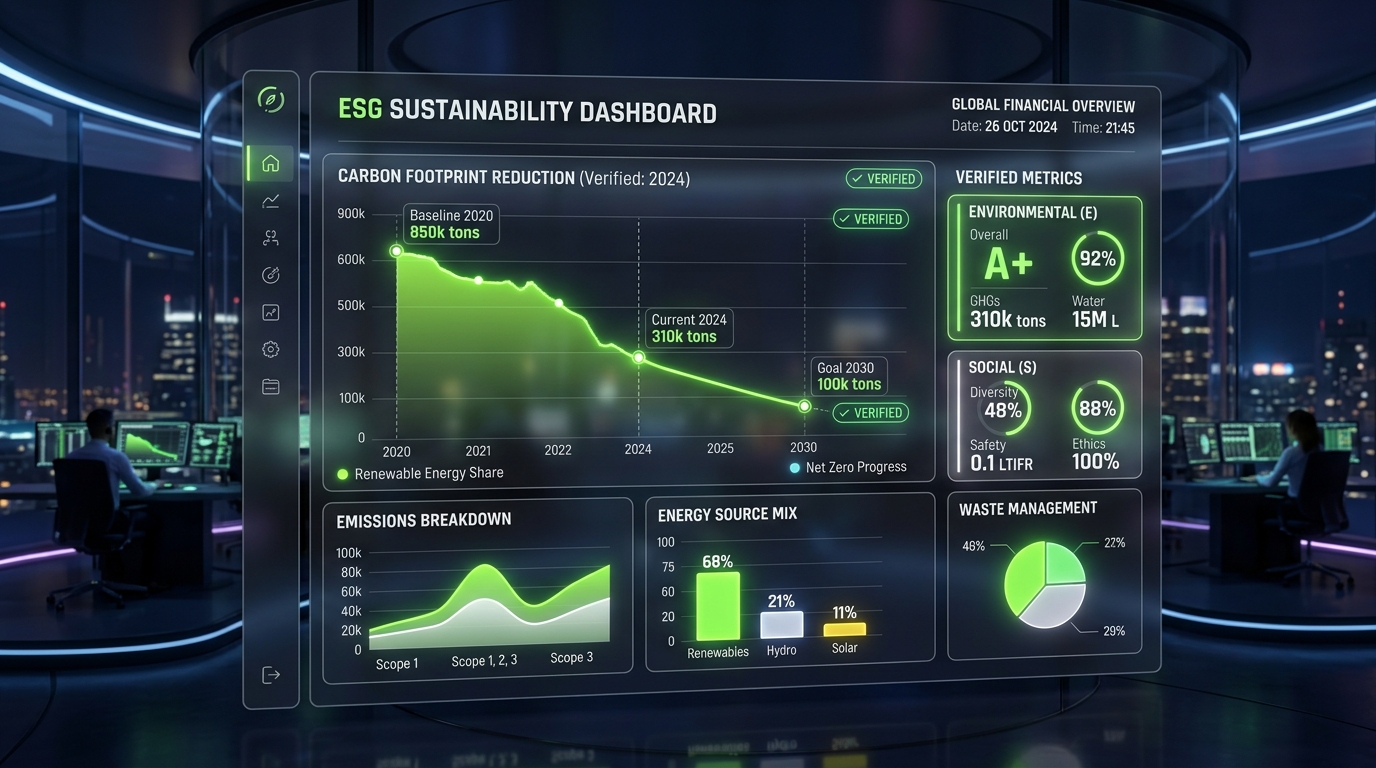
Die eigentliche Herausforderung der nachhaltigen Industrie liegt in der Überwachung der Scope-3-Emissionen, die üblicherweise über 80 % des gesamten ökologischen Fußabdrucks eines Produkts oder Industrie-Assets ausmachen.
3. Vergleichende Matrix: Finanzielle KPIs vs. Rückverfolgbare Umwelt-KPIs
Ein erfolgreiches nachhaltiges Investitionsportfolio betrachtet ökologische Parameter nicht als passive Beschränkungen, sondern integriert sie direkt in finanzielle Renditemodelle (Risk-Adjusted Return).
+----------------------------------------+----------------------------------------+
|       KLASSISCHER FINANZIELLER KPI     |       RÜCKVERFOLGBARER UMWELT-KPI      |
+----------------------------------------+----------------------------------------+
| EBITDA / Investiertes Kapital          | Vermiedenes CO₂e pro Euro CAPEX (tCO₂e/€)|
| Return on Invested Capital (ROIC)      | Material-Zirkularitätsindex (MCI %)    |
| Free Cash Flow to Firm (FCFF)          | Spezifische Wasserintensität (L/Einheit)|
| Cost of Goods Sold (COGS)              | Primärenergieeffizienz (kWh/t)         |
+----------------------------------------+----------------------------------------+
Die integrierten Schlüsselmetriken:
- Abatement Cost (Marginale Vermeidungskosten): Misst die ökonomische Effizienz der ökologischen Investition. Berechnet die Nettokosten (oder -einsparungen) pro vermiedener Tonne CO₂e durch die Einführung einer neuen Deep-Tech- oder Automatisierungstechnologie.
- Intensity Metrics (Intensitätsmetriken): Bewerten nicht nur absolute Emissionen, sondern setzen sie in Relation zum industriellen Output-Volumen (z. B. $kgCO_2 / kg$ produziertes Material). Dies verhindert, dass ein vorübergehender Produktionsrückgang fälschlicherweise als ökologische Effizienzsteigerung interpretiert wird.
- Material Circularity Indicator (MCI): Quantifiziert den prozentualen Anteil an recycelten oder wiederverwendeten Materialien im Produktionskreislauf im Vergleich zu nicht verwertbaren Abfällen, die auf Deponien landen.
4. Digitale Rückverfolgbarkeit: IoT-Sensoren, Blockchain und Digital Twin
Die endgültige Überwindung des Greenwashings erfordert den Übergang von manuellen Tabellenkalkulationen zur Automatisierung von Umweltdaten. Die Integration fortschrittlicher digitaler Technologien garantiert die Unveränderlichkeit und Präzision von ESG-Parametern:
A. Industrielle IoT-Sensoren und Edge Computing
Die Installation intelligenter Zähler (Smart Meter) und Umweltsensoren direkt an den Produktionslinien ermöglicht die kontinuierliche Erfassung von Energieverbrauchsdaten, Abwasseremissionen und Prozessverlusten ohne menschliche Eingriffsmöglichkeiten.
B. Notarisierung auf Blockchain / DLT
Die von der IoT-Infrastruktur generierten Datenströme können auf verteilten Registern (DLT/Blockchain) aufgezeichnet werden. Die zeitliche Notarisierung macht Informationen nachträglich unumstößlich und bietet externen Umweltaudits einen unanfechtbaren Prüfpfad.
C. Digital Twin für die Lebenszyklus-Analyse (LCA)
Die Erstellung eines digitalen Zwillings der Industrieanlage ermöglicht es, die Auswirkung von Prozessänderungen auf den Gesamtfußabdruck in Echtzeit zu simulieren und Szenarien vor der Allokation finanzieller Mittel zu vergleichen.
5. Der rechtliche Rahmen: EU-Taxonomie, CSRD und SFDR
Die europäische Regulierung hat klare Parameter festgelegt, um Greenwashing im Finanz- und Industriesektor zu bekämpfen:
- EU-Umwelttaxonomie: Technische Klassifizierung, die definiert, wann eine Wirtschaftstätigkeit als “ökologisch nachhaltig” gilt. Um konform zu sein, muss eine Tätigkeit wesentlich zu mindestens einem der sechs Umweltziele der Gemeinschaft beitragen, ohne die anderen erheblich zu beeinträchtigen (Do No Significant Harm - DNSH).
- Corporate Sustainability Reporting Directive (CSRD): Verpflichtet Unternehmen zur Übernahme der ESRS-Standards (European Sustainability Reporting Standards) und setzt das Prinzip der doppelten Materialität durch: Das Unternehmen muss sowohl über die Auswirkungen der Umwelt auf seine Finanzleistung als auch über die Auswirkungen seiner Geschäftstätigkeit auf Gesellschaft und Planet berichten.
- SFDR (Sustainable Finance Disclosure Regulation): Klassifiziert Investmentfonds in Artikel 6 (keine Nachhaltigkeitsintegration), Artikel 8 (Förderung ökologischer/sozialer Merkmale) und Artikel 9 (explizite nachhaltige Wirkungsziele).
6. Strategische Perspektiven für Holdings und Investoren
Die wissenschaftliche Messung der ESG-Wirkung ist nicht bloß eine bürokratische Pflichterfüllung, sondern eine fundamentale strategische Positionierung. Unternehmen, die nicht in der Lage sind, die Nachhaltigkeit ihrer Prozesse durch auditierte Metriken nachzuweisen, sehen sich mit deutlich höheren Kapitalkosten, Sanktionsrisiken und der potenziellen Entwertung ihrer Industrie-Assets (Stranded Assets) konfrontiert.
Für avantgardistische Investoren wie Mantohn SA ist die Einführung rückverfolgbarer Umwelt-KPIs, die traditionellen Finanzmetriken gleichgestellt sind, das einzige wirksame Instrument, um Kapital in Industrietechnologien zu lenken, die in der Lage sind, realen, soliden und langfristig nachhaltigen gemeinsamen Wert zu schaffen.